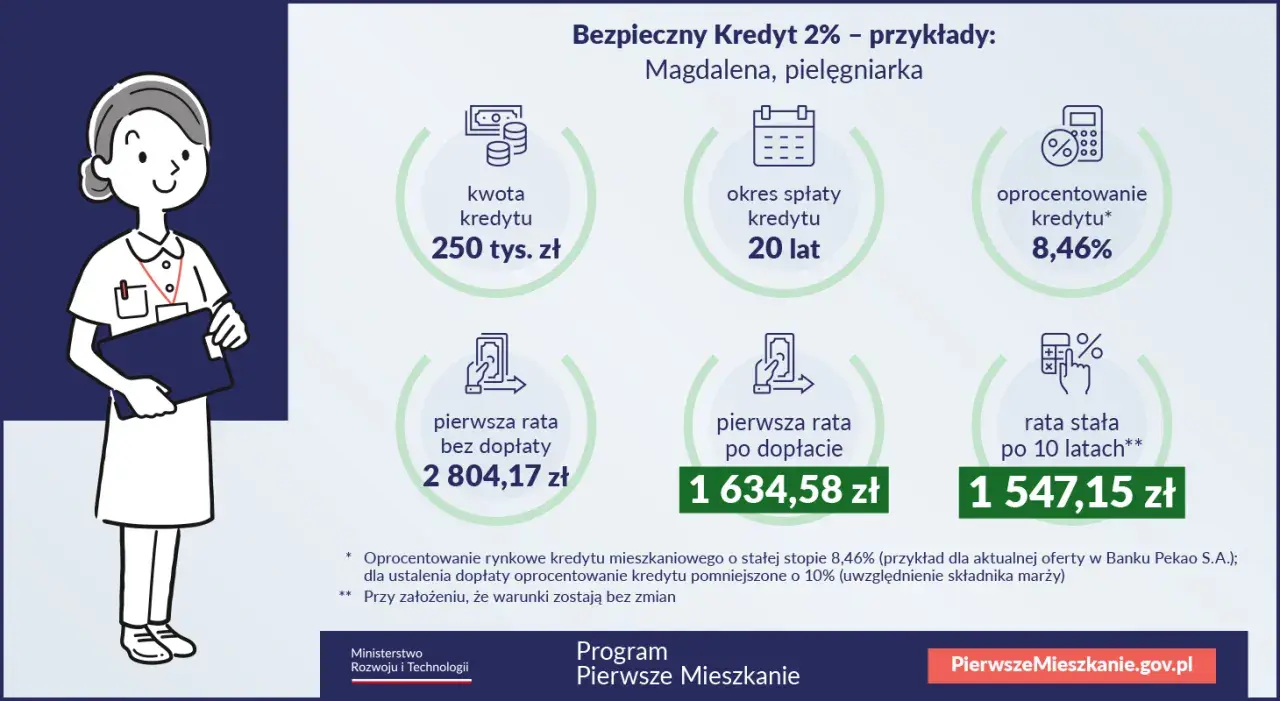
Rata niższa dzięki państwowej dopłacie brzmi atrakcyjnie, ale przy kredycie mieszkaniowym najważniejsze jest to, co dzieje się po zakończeniu wsparcia. Wyjaśniam, jak działał program znany jako kredyt 2 procent, kto mógł z niego skorzystać, ile wynosiły limity i dlaczego w 2026 roku nie można już traktować go jako dostępnej oferty dla nowych klientów.
Najważniejszy fakt jest taki, że program obsługuje dziś głównie istniejące umowy
- Nowe wnioski o Bezpieczny Kredyt 2% nie są obecnie przyjmowane.
- Dopłaty obniżały ratę przez 10 lat, ale nie oznaczały stałego oprocentowania 2% przez cały okres kredytu.
- Maksymalna kwota wynosiła 500 tys. zł dla jednej osoby i 600 tys. zł dla małżeństwa lub gospodarstwa z dzieckiem.
- Program był przeznaczony przede wszystkim na pierwsze mieszkanie lub dom oraz budowę nieruchomości na własne potrzeby.
- W 2026 roku alternatywą pozostaje zwykły kredyt hipoteczny, rodzinny kredyt mieszkaniowy albo odłożenie decyzji do czasu pojawienia się sprawdzonego programu.
Co naprawdę oznaczało oprocentowanie na poziomie 2%
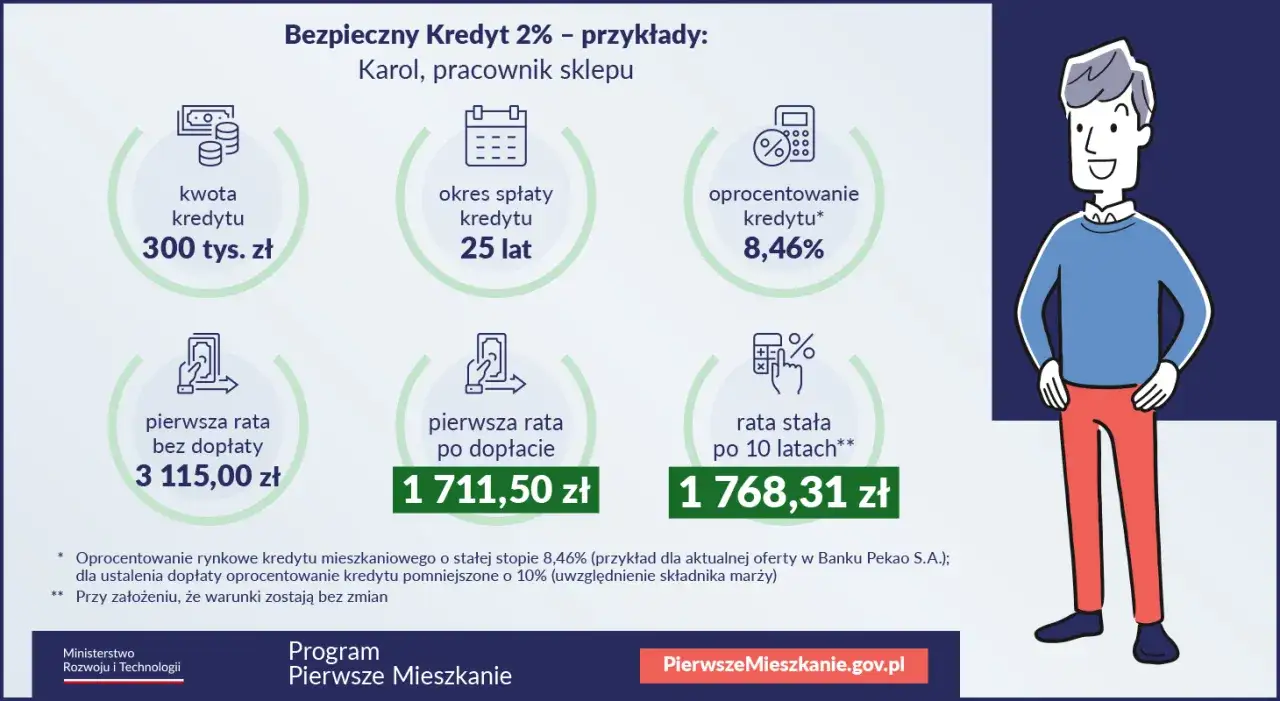
Bezpieczny Kredyt 2% nie był zwykłym kredytem bankowym z niezmienną stawką 2% przez 30 lat. Mechanizm polegał na tym, że państwo dopłacało do rat przez 120 pierwszych miesięcy, a kredytobiorca spłacał część odsetek według preferencyjnego poziomu.
Bank nadal oceniał zdolność kredytową, pobierał marżę i ustanawiał hipotekę. Dopłata nie usuwała też kosztów dodatkowych, takich jak prowizja, ubezpieczenie pomostowe, opłaty notarialne czy wykończenie lokalu. To rozróżnienie jest ważne, bo wiele osób utożsamiało program z całkowicie tanim finansowaniem.
W 2026 roku sytuacja jest jasna. Program został zamknięty dla nowych kredytobiorców, natomiast osoby, które wcześniej podpisały umowy, mogą nadal korzystać z przewidzianych dopłat, o ile spełniają warunki ich utrzymania. Pojawiające się w internecie kalkulatory lub reklamy „kredytu 2%” nie oznaczają automatycznie powrotu rządowego programu.
Kto mógł otrzymać preferencyjny kredyt
Wsparcie było kierowane do osób kupujących nieruchomość na własne potrzeby mieszkaniowe. Podstawowym warunkiem było nieposiadanie mieszkania, domu jednorodzinnego ani spółdzielczego prawa do lokalu. Znaczenie miała również historia wcześniejszych kredytów hipotecznych, dlatego samo sprzedanie nieruchomości nie zawsze wystarczało do uzyskania prawa do dopłat.
W dniu składania wniosku kredytobiorca co do zasady nie mógł mieć ukończonych 45 lat. Przy dwóch kredytobiorcach wymóg wieku musiała spełniać przynajmniej jedna osoba, ale wspólny wniosek był przewidziany głównie dla małżeństw albo osób wspólnie wychowujących dziecko.
| Element programu | Najważniejsza zasada |
|---|---|
| Maksymalna kwota | 500 tys. zł dla jednej osoby, 600 tys. zł dla małżeństwa lub gospodarstwa z dzieckiem |
| Okres dopłat | 10 lat, czyli 120 pierwszych rat |
| Minimalny okres kredytowania | 15 lat |
| Waluta | Złoty polski |
| Cel | Zakup mieszkania, zakup domu, budowa lub dokończenie budowy |
| Limit ceny za metr | Program nie wprowadzał ogólnego limitu ceny 1 m² |
Kredyt można było przeznaczyć zarówno na mieszkanie z rynku pierwotnego, jak i wtórnego. W praktyce oznaczało to większą swobodę wyboru niż w programach ograniczających cenę metra kwadratowego, ale nie zwalniało z analizy lokalizacji, stanu technicznego budynku i kosztów remontu.
W niektórych przypadkach możliwe było skorzystanie z gwarancji wkładu własnego. Nie oznaczało to jednak kredytu bez ograniczeń. Bank wciąż wymagał odpowiedniej zdolności kredytowej, a gwarancja nie pokrywała wszystkich kosztów zakupu i nie obniżała automatycznie całkowitego zadłużenia.
Jak działały dopłaty i co działo się po 10 latach
Dopłata była obliczana jako różnica między rynkową stałą stopą stosowaną przez bank a oprocentowaniem odpowiadającym 2%. Im wyższe były stopy rynkowe, tym większa mogła być nominalna pomoc państwa, ale wysokość raty zależała również od kwoty kredytu, okresu spłaty i harmonogramu kapitału.
W pierwszych 10 latach kredyt spłacano w ratach malejących. Oznaczało to, że część kapitałowa była relatywnie wysoka, a rata z czasem stopniowo spadała. Po zakończeniu dopłat następowało przejście na raty równe, dlatego miesięczne obciążenie mogło zmienić się skokowo.
Oprocentowanie było ustalane na okresy pięcioletnie. Po 60 miesiącach bank mógł zastosować nową stałą stopę zgodną z aktualnymi warunkami rynkowymi, co wpływało na wysokość dopłaty i późniejszą ratę. Nie można więc było uczciwie obiecać klientowi jednej niezmiennej raty na cały okres kredytowania.
Przeczytaj również: Kredyt hipoteczny - Ukryte koszty, których nie widać w racie
Przykład decyzji, którą trzeba było policzyć
Załóżmy, że ktoś finansował zakup mieszkania kredytem bliskim maksymalnemu limitowi i wybrał okres 30 lat. Przez pierwszą dekadę rata z dopłatą mogła być znacznie niższa od raty standardowego kredytu, ale po zakończeniu wsparcia pozostał duży kapitał do spłaty.
Ja zawsze patrzę w takiej sytuacji na dwa harmonogramy. Pierwszy pokazuje ratę z dopłatą, a drugi ratę po jej zakończeniu przy kilku poziomach oprocentowania. Jeśli domowy budżet wytrzymuje wyłącznie pierwszy wariant, finansowanie jest zbyt napięte, nawet gdy początkowa rata wygląda bardzo korzystnie.
Jakie ograniczenia mogły pozbawić dopłat
Preferencyjne warunki wiązały się z obowiązkiem wykorzystywania nieruchomości zgodnie z celem programu. Sprzedaż mieszkania, wynajęcie go, przeznaczenie na działalność gospodarczą albo zakup kolejnej nieruchomości mogły wpływać na prawo do dalszego wsparcia. Szczegółowe skutki zależały od rodzaju zdarzenia, momentu jego wystąpienia i wyjątków przewidzianych w przepisach.
Ryzykiem była także wcześniejsza nadpłata. W okresie dopłat nie każda nadpłata automatycznie oznaczała utratę wsparcia, ale niektóre działania mogły zakończyć prawo do kolejnych dopłat. Przed wpłatą większej kwoty trzeba było poprosić bank o pisemne wyliczenie konsekwencji.
Najczęstszy błąd polegał na ocenianiu wyłącznie wysokości pierwszej raty. Przy zakupie mieszkania trzeba doliczyć wkład własny, podatek lub koszty transakcyjne, notariusza, urządzenie lokalu, czynsz administracyjny i rezerwę na naprawy. Bezpieczny budżet powinien uwzględniać także wzrost raty po zakończeniu dopłat, a nie tylko atrakcyjny początek.
Co można zrobić w 2026 roku zamiast tego programu
Osoba planująca zakup nieruchomości ma dziś kilka dróg, ale żadna nie jest prostym zamiennikiem dawnego mechanizmu. Pierwszą pozostaje standardowy kredyt hipoteczny ze stałym albo okresowo stałym oprocentowaniem. W tym wariancie nie ma państwowej dopłaty, dlatego trzeba porównać całkowity koszt, RRSO, marżę, prowizję i warunki wcześniejszej spłaty.
Drugą możliwością jest rodzinny kredyt mieszkaniowy. Rozwiązanie to może ułatwić zakup osobom z niewystarczającym wkładem własnym, ponieważ przewiduje gwarancję części wkładu oraz tak zwaną spłatę rodzinną po powiększeniu gospodarstwa domowego. Nie obniża jednak automatycznie oprocentowania do 2%, więc jego działanie jest inne niż w zakończonym programie.
Trzecia opcja to zwiększenie wkładu własnego i odłożenie zakupu. Wyższy wkład może poprawić warunki bankowe, obniżyć wskaźnik LtV, czyli relację kredytu do wartości nieruchomości, oraz zmniejszyć miesięczną ratę. Trzeba jednak uważać, by nie wydać wszystkich oszczędności na sam zakup i zostać bez pieniędzy na wykończenie oraz poduszkę finansową.
- Kredyt standardowy ma prostsze zasady, ale wymaga samodzielnego ponoszenia pełnych kosztów.
- Rodzinny kredyt mieszkaniowy może pomóc przy niskim wkładzie, lecz nie jest odpowiednikiem dopłaty do oprocentowania.
- Oczekiwanie na nowy program ma sens tylko wtedy, gdy decyzja zakupowa nie jest pilna i nie opiera się na niepotwierdzonych zapowiedziach.
- Większy wkład własny zwykle poprawia bezpieczeństwo finansowe, pod warunkiem że zostaje rezerwa na nieprzewidziane wydatki.
Jak dziś podejść do obietnicy raty na poziomie 2 procent
W 2026 roku hasło „2%” należy traktować przede wszystkim jako odniesienie do zakończonego programu dopłat, a nie jako gwarantowaną ofertę dostępną w każdym banku. Przed podpisaniem umowy sprawdziłbym, czy chodzi o rzeczywiste oprocentowanie, czasową promocję, dopłatę publiczną czy tylko reklamowe uproszczenie.
Najrozsądniejsza decyzja opiera się na trzech liczbach: racie przy obecnych warunkach, racie po zakończeniu ewentualnej promocji oraz całkowitym koszcie kredytu. Dopiero takie porównanie pokazuje, czy finansowanie mieszkania jest faktycznie bezpieczne dla budżetu, czy tylko dobrze wygląda na początku.